Menguji Kemaslahatan Nyata di Tengah Ledakan Paylater Syariah
Menguji Kemaslahatan Nyata di Tengah Ledakan Paylater Syariah - Foto: Istimewa
Oleh: Januariansyah Arfaizar
Dosen Sekolah Tinggi Agama Islam Yogyakarta – Peneliti Pusat Studi Siyasah dan Pemberdayaan Masyarakat (PS2PM)
* * *
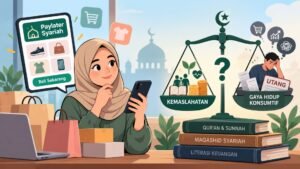
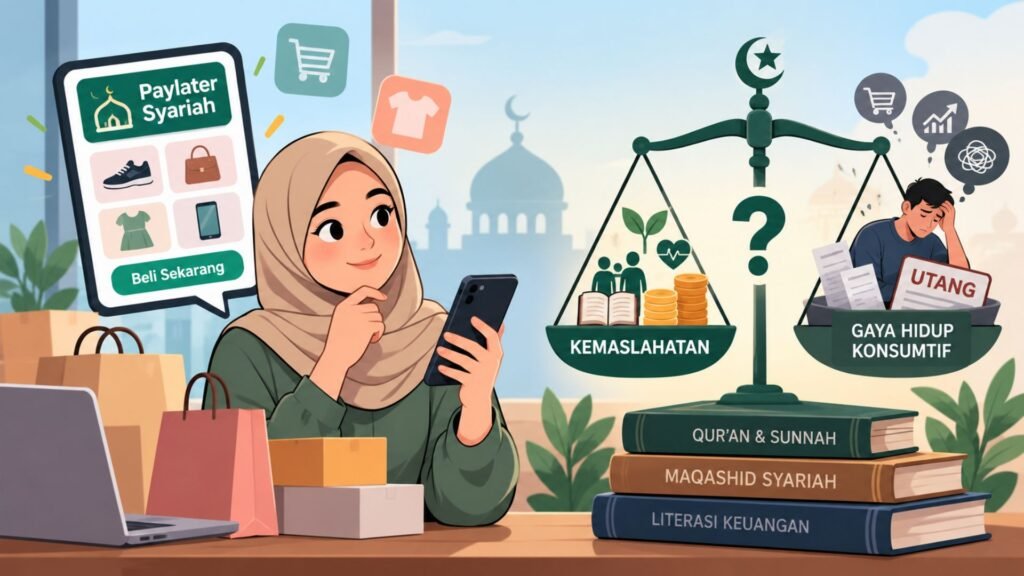
Gaya hidup digital masyarakat Indonesia hari ini melompat luar biasa, namun sering kali melaju tanpa rem yang cukup kuat. Salah satu fenomena paling nyata yang merambah Generasi Z dan Milenial adalah merebaknya fasilitas Buy Now Pay Later (BNPL) atau paylater. Layanan ini menawarkan ilusi daya beli instan di tengah himpitan ekonomi yang kian nyata. Industri keuangan syariah merespons cepat pasar yang gemuk ini dengan menghadirkan Paylater Syariah berbasis akad fikih seperti Murabahah (jual beli dengan margin keuntungan) atau Ijarah Multijasa (sewa atas jasa talangan). Secara legal formal, kehalalannya sah dan memiliki landasan fatwa. Namun, sebuah pertanyaan besar yang lebih substansial patut kita ajukan: Apakah label syariah ini benar-benar membawa kemaslahatan, atau justru sekadar menjadi pelumas moral bagi gaya hidup konsumtif yang eksploitatif?
Urgensi untuk mengkritisi fenomena ini bukan tanpa dasar. Data Otoritas Jasa Keuangan (OJK) menunjukkan akumulasi baki debet paylater di sektor perbankan saja melonjak tajam hingga menembus angka Rp31 triliun dengan lebih dari 34 juta akun pengguna. Fenomena ini linier dengan pertumbuhan paylater di perusahaan pembiayaan yang meroket di atas 35% secara tahunan. Di balik angka pertumbuhan yang tampak mentereng tersebut, OJK juga mencatatkan tingkat pembiayaan macet yang terus membayangi masyarakat bawah. Kemudahan akses digital yang tidak diimbangi oleh literasi yang matang melahirkan fenomena psikologis baru di mana label “syariah” kerap memberikan rasa aman spiritual semu (spiritual comfort). Konsumen merasa tenang berutang karena menganggap produk yang mereka gunakan bebas riba, tanpa menyadari bahwa esensi perilakunya tetap menjebak mereka ke dalam jeratan utang yang gali lubang tutup lubang.
Di sinilah letak krisis yang sering kali luput dari perhatian para akademisi, peneliti, dan pengambil kebijakan ekonomi Islam di Indonesia. Mayoritas kajian atau ulasan mengenai keuangan digital syariah masih terjebak pada formalitas permukaan. Evaluasi produk syariah digital kerap kali hanya diukur dari kepuasan konsumen, efisiensi aplikasi, atau kepatuhan administratif terhadap kontrak akad semata. Pendekatan yang terlalu administratif ini gagal memotret dampak riil psikologis dan sosial dari produk digital tersebut terhadap kehidupan masyarakat. Penelitian ekonomi Islam seharusnya tidak boleh malas dan hanya puas di atas kertas. Kita membutuhkan pergeseran paradigma kritis yang berani membongkar realitas di lapangan secara multidimensi.
Dalam tradisi pemikiran Islam, tujuan tertinggi dari sebuah sistem ekonomi adalah mewujudkan kemaslahatan bersama yang tertuang dalam prinsip Maqashid Syariah. Di era digital, prinsip perlindungan harta (hifdz al-mal) dan perlindungan jiwa (hifdz al-nafs) harus diuji secara empiris. Sebuah produk keuangan syariah baru bisa dikatakan berhasil jika secara nyata mampu melindungi penggunanya dari stres finansial akibat tumpukan utang yang tidak perlu, serta mencegah perilaku pemborosan (tabzir) yang dilarang agama. Jika keberadaan paylater syariah justru mempercepat laju generasi muda menuju jurang kebangkrutan pribadi akibat perilaku belanja impulsif, maka ada sesuatu yang mendasar yang harus dievaluasi dari cara kita mendesain dan mengawasi produk tersebut.
Oleh karena itu, transformasi besar harus segera dilakukan baik oleh regulator maupun dunia akademik. Otoritas Keuangan tidak boleh hanya melihat aspek kepatuhan syariah dari struktur kontrak formal di awal aplikasi, melainkan harus mulai mengawasi bagaimana algoritma aplikasi (digital choice architecture) didesain. Apakah sistem rekomendasi dan notifikasi dalam aplikasi keuangan digital syariah sengaja dirancang untuk mendikte dan memicu hasrat konsumtif pengguna, ataukah justru memberikan edukasi risiko yang transparan? Penelitian-penelitian ekonomi Islam di kampus-kampus juga harus berani keluar dari zona nyaman kuesioner formal yang monoton. Kita membutuhkan riset berbasis ekonomi perilaku (behavioral economics) dan pendekatan studi kasus mendalam untuk mendengar langsung jeritan mental para pengguna keuangan digital yang terjebak utang.
Keuangan digital syariah di Indonesia saat ini berada di persimpangan jalan yang krusial. Kekayaan pasar dan kecanggihan teknologi akan menjadi sia-sia atau bahkan berbahaya jika kita hanya memanfaatkannya untuk melegitimasi gaya hidup konsumtif atas nama agama. Sudah saatnya seluruh pemangku kepentingan bergerak melampaui jargon dan label formalitas. Ekonomi Islam harus membuktikan dirinya mampu hadir sebagai instrumen penyelamat yang kritis, etis, dan membawa kemaslahatan yang nyata di tengah badai digitalisasi, bukan sekadar menjadi stempel pembenaran di atas transaksi utang masyarakat yang kian menumpuk.